 化学プラント大全
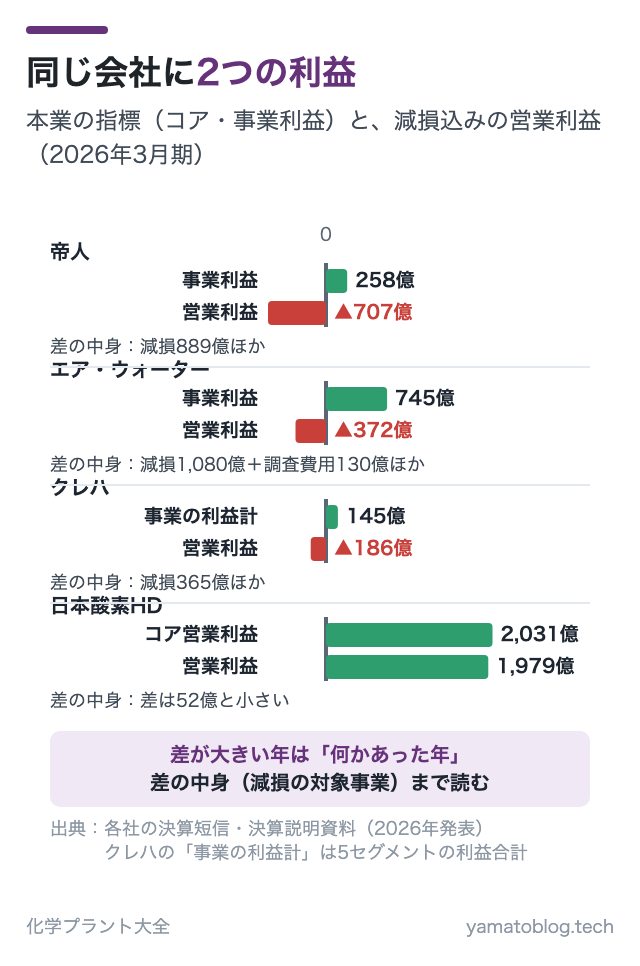
帝人の2026年3月期の決算短信には、営業利益▲707億円と事業利益258億円が両方載っています。赤字なのか黒字なのか。答えは「どちらも本当」で、これが分からないと化学メーカーの決算は比べられません。
企業研究シリーズ(→化学メーカー大手29社の違い)で29社の決算を読んできて、利益の指標は4種類ありました。日本基準の営業利益、IFRSの営業利益、コア営業利益・事業利益(IFRSから一時要因を除いた独自指標)、そして経常利益ベースのセグメント利益。同じ「利益率」でも、分子が違うものを並べているのです。
私は化学メーカーの生産技術者として12年働いています。会計の専門家ではないからこそ、決算を読むのに最低限これだけという整理を書きます。就活・転職で決算短信を開く人向けです。
土台の違い|日本基準とIFRS
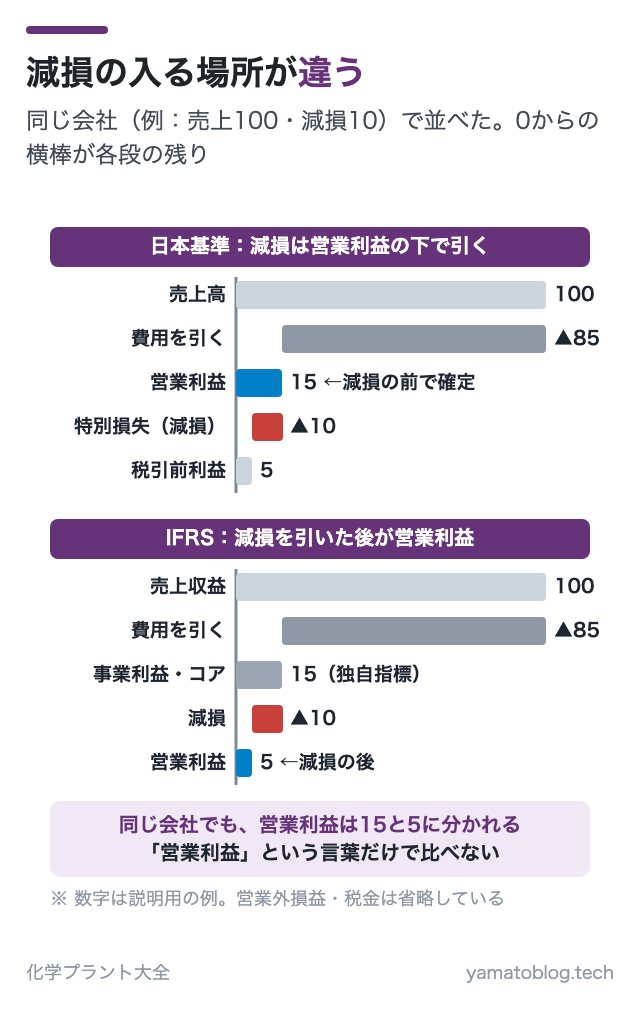
決算のルールには日本基準とIFRS(国際会計基準)があります。29社では、伝統的な会社の多く(信越化学・東ソー・トクヤマなど)が日本基準、グローバル展開の大きい会社(住友化学・東レ・三井化学・日東電工・エア・ウォーターなど)がIFRSです。
就活生に効いてくる違いは、実務上ほぼ1つです。
日本基準では、減損損失などの「一時的な大きな損」は特別損失に入り、営業利益より下で引かれます。 だから営業利益は本業の調子を表し、大きな減損があっても営業利益は無傷です。三菱ガス化学が784億円の減損で最終赤字になっても、営業利益453億円は黒字のままです(→三菱ガス化学の企業研究)。
IFRSには「特別損失」という区分がありません。 減損損失も構造改革費用も、営業利益の中に入ります。だからIFRSの会社は、大きな減損が出た年に営業利益ごと赤字になります。帝人の▲707億円、エア・ウォーターの▲372億円がそれです(→帝人の企業研究、→エア・ウォーターの企業研究)。
同じ「営業利益」という言葉でも、日本基準とIFRSでは含むものが違う。 これが土台です。
コア営業利益と事業利益|IFRSの会社が作った「本業の物差し」
IFRSの営業利益は減損で大きく振れるので、「一時的な要因を除いた本業の利益」を会社が独自に定義して開示しています。名前が会社ごとに違うだけで、発想は同じです。
だから帝人の決算には2つの利益が載ります。
- 事業利益258億円:本業は黒字。繊維とヘルスケアが稼いだ
- 営業利益▲707億円:アラミド・炭素繊維などの減損889億円を引いたら赤字
どちらを「本当」と見るかは目的によります。 会社の日々の稼ぐ力を見るなら事業利益、株主に帰属する結果を見るなら営業利益から下。就活で「この会社は傾いているのか」を知りたいなら、両方を並べて「一時要因は何か」を読むのが正解です。
注意も1つ。独自指標は会社が定義を決めています。何を「非経常」とするかは会社の判断で、監査対象の営業利益とは性格が違う。都合の悪いものを除いた数字になっていないか、除いた中身(減損の理由)まで見ること。
経常利益と持分法|日本基準の会社で効いてくる
日本基準には経常利益(営業利益+営業外損益)があります。ふだんは営業利益とあまり変わりませんが、持分法投資損益が大きい会社では逆転します。
- UBE:営業利益189億円、経常利益375億円。差の主因はセメント事業を連結の外に出した持分法投資損益154億円。営業利益だけ見るとこの会社を読み違えます(→UBEの企業研究)
- 三菱ガス化学:セグメント利益を経常利益ベースで開示しています。海外メタノール事業が持分法(合弁)なので、営業利益ベースだと主力事業の稼ぎが見えないからです(→三菱ガス化学の企業研究)
- 日本触媒(IFRSの会社):セグメント利益に持分法投資損益を含めた「営業利益+持分法」で開示(→日本触媒の企業研究)
合弁が多い会社は、営業利益の外に稼ぎがある。 化学業界はコンビナートの共同出資会社が多いので、この形はよく出てきます。
29社はどれを使っているか
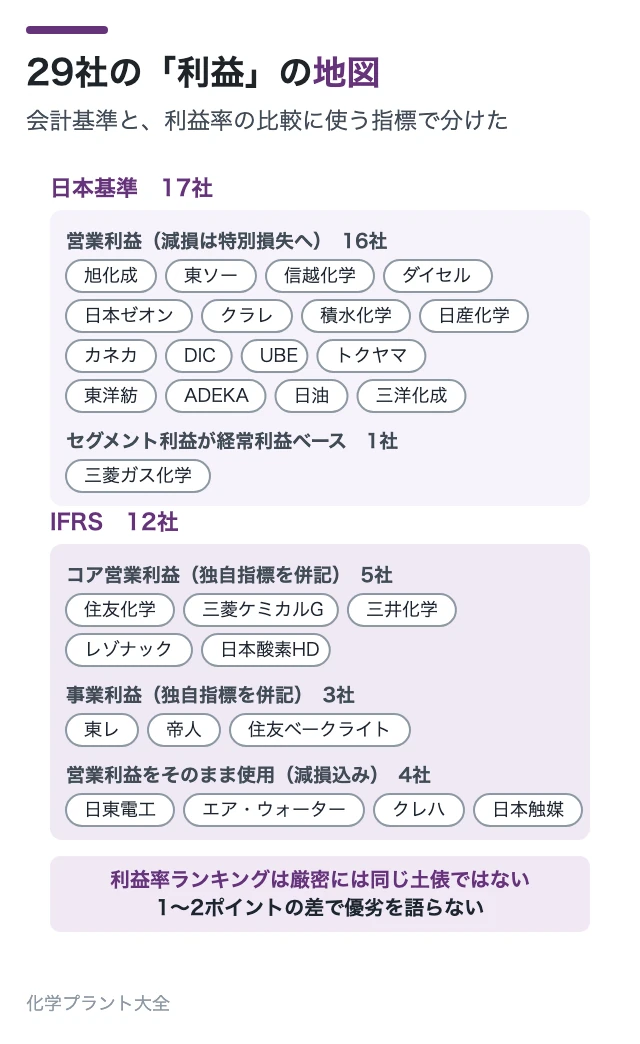
企業研究シリーズの29社を、ハブ記事(→化学メーカー大手29社の違い)の利益率表で使っている指標で分けます。
| 指標 | 社数 | 会社 |
|---|---|---|
| 日本基準の営業利益 | 16社 | 旭化成、東ソー、信越化学、ダイセル、日本ゼオン、クラレ、積水化学、日産化学、カネカ、DIC、UBE、トクヤマ、東洋紡、ADEKA、日油、三洋化成 |
| コア営業利益(IFRS) | 5社 | 住友化学、三菱ケミカルG、三井化学、レゾナック、日本酸素HD |
| 事業利益(IFRS) | 3社 | 東レ、帝人、住友ベークライト |
| IFRSの営業利益(減損込み) | 4社 | 日東電工、エア・ウォーター、クレハ、日本触媒 |
| セグメント利益が経常利益ベース | 1社 | 三菱ガス化学 |
※ 分類は「ハブ記事の利益率表にどの数字を使ったか」で分けています。クレハはIFRSで、営業利益に減損を含みます。
この表の意味は「29社の利益率ランキングは、厳密には同じ土俵ではない」ということです。日本基準の営業利益も減損を特別損失に回すので、減損を除く点は同じです。違いは、IFRSではのれんを償却しないことで、同じ条件ならIFRSの利益のほうが少し高めに出やすい面があります。1〜2ポイントの利益率の差で会社の優劣を語らないでください。
実例で確かめる|同じ会社に2つの数字
読み方はこうです。
- 差が大きい年は「何かあった年」。差の中身(減損の対象事業)を見れば、会社がどこでつまずいたかが分かります
- 差が小さい年は、どの指標で見てもほぼ同じ。日本酸素HDのように52億円差なら、コアでも営業でも結論は変わりません
- 「最終赤字」と「本業赤字」は区別する。三菱ガス化学(→三菱ガス化学の企業研究)は営業黒字で最終赤字、帝人は営業赤字で事業利益黒字。どちらも「赤字」の一言でくくると間違えます
就活・転職でどう使うか
- 決算短信の1ページ目の表で、利益の欄の名前をまず見る。「営業利益」「コア営業利益」「事業利益」のどれか。IFRSか日本基準かは表題の〔 〕に書いてあります
- 利益率を他社と比べるときは、指標名をそろえるか、そろわないことを注記する。当ブログのハブ記事(→化学メーカー大手29社の違い)も表の下に注記を付けています
- 面接で決算の話をするなら、指標名を正しく言う。「御社のコア営業利益は…」と言えるだけで、決算を読んだことが伝わります。逆に帝人に「営業赤字ですが大丈夫ですか」とだけ聞くと、事業利益を見ていないことが伝わります(→化学メーカーの面接で聞かれること)
- 減損の内訳は短信の注記(セグメント情報の後ろ)にあります。どの事業の、何ののれん・固定資産かまで書いてある。入りたい事業が減損の対象なら、その理由は読んでから面接に行くこと
化学メーカーの「利益」は4種類あります。日本基準の営業利益は減損が入らず、IFRSの営業利益は減損込み。だからIFRS勢はコア営業利益や事業利益という「一時要因を除いた本業の物差し」を併記します。帝人の営業利益▲707億円と事業利益258億円はどちらも本当。指標名を確かめ、差の中身(減損)を読むのが決算の読み方です。
 PLANT NEWS ON NOTE
化学プラントニュース
化学・石油プラントの重要ニュースを、毎週の週報と事故速報でお届けします。現場で押さえたい動きを、わかりやすく整理します。
noteで最新ニュースを読む ↗