 化学プラント大全
2026年3月期の化学メーカーの決算は、減損の年でした。帝人889億円、三菱ガス化学784億円、クレハ365億円、そして7月に発表したエア・ウォーターは1,080億円。企業研究シリーズ(→化学メーカー大手29社の違い)の29社のうち、4社が減損で赤字になっています。
「減損で赤字」は、工場が燃えたわけでも、お金が消えたわけでもありません。会計のルールに従って、過去の投資の価値を帳簿の上で引き下げたということです。ただし「帳簿の話だから関係ない」でもない。減損は、会社がどの事業の将来を諦めた(見直した)かの表明です。
私は化学メーカーの生産技術者として12年働いています。会計の専門家ではないからこそ、決算のニュースを読み違えないための最低限を、この29社の実例だけで書きます。
減損の仕組み|「稼げる見込み」まで帳簿を下げる
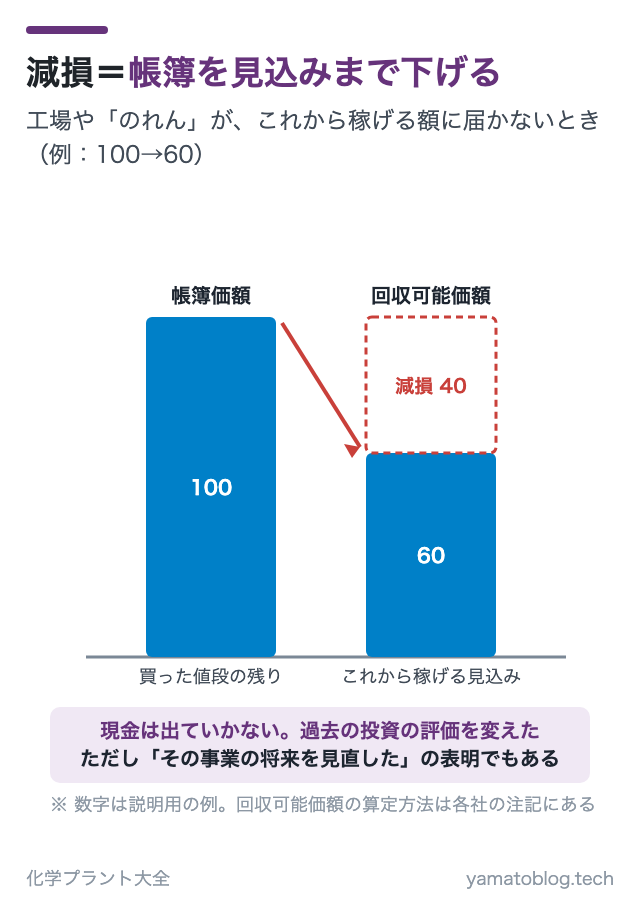
工場や設備は、買った値段(から償却を引いた額)で帳簿に載っています。これが帳簿価額です。
会計のルールは、毎期こう問います。「この資産は、これから帳簿価額ぶんを稼げるか?」 事業環境が悪くなって、将来のキャッシュフローを見積もっても帳簿価額に届かない——そう判断したら、稼げる見込みの額(回収可能価額)まで帳簿を一気に引き下げます。この引き下げ額が減損損失です。
大事な性質が3つあります。
- 現金は1円も出ていきません。過去に払った投資の評価を変えただけです。だからエア・ウォーターは営業損失372億円でも、営業キャッシュ・フローは1,075億円の過去最高でした(→エア・ウォーターの企業研究)
- 一気に出ます。毎年少しずつではなく、「届かない」と判断した期にまとめて計上します。だから減損の年は損益が大きく振れます
- 将来の見積もりで決まります。市況の前提、事業計画、割引率。つまり減損は「会社が将来をどう見たか」の開示でもあります
のれんの減損と、固定資産の減損
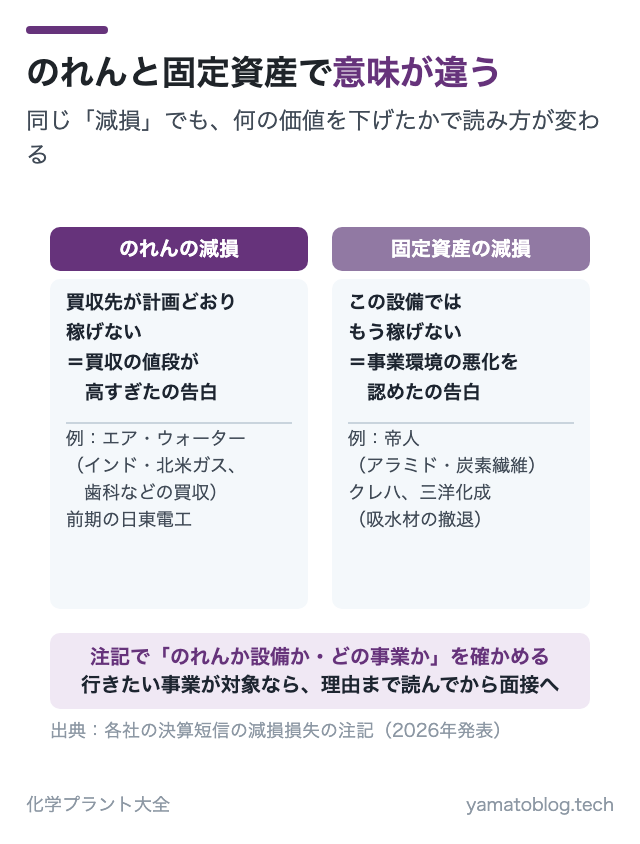
減損の対象は大きく2つです。
| 対象 | 中身 | 29社の実例 |
|---|---|---|
| 固定資産 | 工場・設備そのもの。事業環境が悪化して稼げない | 帝人のアラミド・炭素繊維の設備(889億円の主要部分)、クレハの製造設備(365億円)、三菱ガス化学のメタノール系ほか(784億円)、三洋化成の高吸水性樹脂事業(2024年3月期から撤退に伴う特別損失を計上) |
| のれん | 買収した会社に、純資産より高く払った分。買収先が計画どおり稼げないと減損になる | エア・ウォーターの海外産業ガス・歯科・海外野菜(1,080億円の中心)、日東電工の前期のフレキシブルセンサ・ドイツ子会社(123億円) |
のれんの減損は「買収の値段が高すぎた」の告白です。エア・ウォーターの1,080億円の中心は、インド・北米の産業ガスや歯科関連など買収で広げた事業ののれんでした(→エア・ウォーターの企業研究)。
固定資産の減損は「この設備では稼げない」の告白です。帝人の889億円のうち約3分の2(585億円)は、アラミドと炭素繊維という素材そのものの市況と競争環境を見直した結果です(→帝人の企業研究)。
同じ「減損」でも意味が違う。注記を読んで、のれんか固定資産か、どの事業かまで確かめてください。決算短信のセグメント情報の後ろに、会社ごとの内訳表があります。
2026年の実例|4社でこれだけ出た
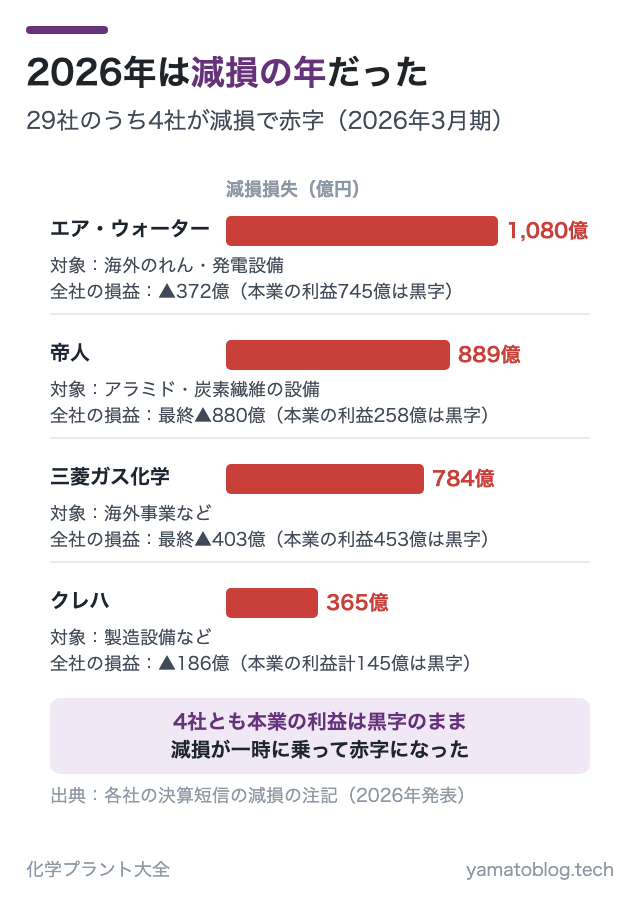
共通のパターンが見えます。本業の利益は黒字のまま、減損が一時に乗って最終赤字。だから「最終赤字=経営危機」と短絡しないこと。逆に、「本業は黒字だから問題ない」とも言い切れない。減損した事業に配属されれば、その事業は縮小や撤退に向かう可能性があるからです。
前の年に済ませた会社もあります。日東電工は前期に123億円(光ファイバー事業化中止など)を計上し、2026年3月期は「重要な事項なし」でした(→日東電工の企業研究)。減損は「いつ出したか」も含めて時系列で見るものです。
就活・転職でどう読むか
- 自分が行きたい事業が減損の対象かを確かめる。減損は「その事業の将来見通しを引き下げた」という意味です。帝人のマテリアル(アラミド・炭素繊維)を志望するなら、減損の理由(市況・競合)を読んでから面接に行くこと(→化学メーカーの面接で聞かれること)
- 減損の後は身軽になる、という面もあります。帳簿が下がると翌期からの償却負担が減り、利益は出やすくなります。「減損した年の翌年にV字回復」はこの効果も含みます。回復が実力か会計かは、売上と数量を見て判断します
- 繰り返す会社は注意。毎年のように違う事業で減損が出る会社は、投資の規律に課題があるかもしれません。3期分の短信で確かめられます
- 「減損=悪い会社」ではありません。事業の見直しを先送りせず、損を認めて資源を移すための仕組みでもあります。三洋化成のように、撤退(と特別損失の計上)の後に利益率が上がった例もあります(→三洋化成工業の企業研究)
どこに書いてあるか
| 場所 | 内容 |
|---|---|
| 決算短信の1ページ目 | 営業利益・最終利益。減損の年はここが大きく振れる |
| 「経営成績の概況」(添付資料の最初) | 減損の金額と理由が文章で書いてある。まずここ |
| セグメント情報の注記の後ろ | セグメント別の減損の内訳表。どの事業でいくらか |
| 有価証券報告書の減損損失の注記(IFRSの会社) | 対象資産、回収可能価額の算定方法、割引率まで書いてある |
利益の指標(コア営業利益・事業利益)と減損の関係は→利益の指標の違い(会計リテラシー)に整理しました。「本業の指標」と「減損込みの指標」の差=その年の一時要因、という読み方とセットで使ってください。
減損とは、資産が「これから稼げる見込み」まで帳簿価額を一気に引き下げることです。現金は出ていかず、営業キャッシュフローは無傷。ただし、どの事業の将来を見直したかの表明でもあります。2026年3月期はエア・ウォーター1,080億・帝人889億・三菱ガス化学784億・クレハ365億。のれんか固定資産か、どの事業かまで注記で確かめてください。
 PLANT NEWS ON NOTE
化学プラントニュース
化学・石油プラントの重要ニュースを、毎週の週報と事故速報でお届けします。現場で押さえたい動きを、わかりやすく整理します。
noteで最新ニュースを読む ↗